국내 사업 성장세 뚜렷하지만 조업일수 감소·인건비 상승 부담
2027년 세종공장 증설 전까지 생산능력 확충이 성장 좌우
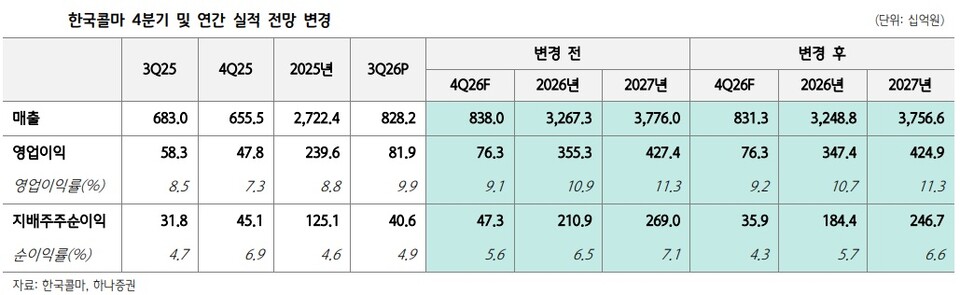
하나증권은 9일 한국콜마에 대해 “화장품 ODM 시장의 성장 가능성은 긍정적이지만, 생산시설 확충이 본격화하기 전까지 실적 개선 속도에 한계가 있을 수 있다”며 목표주가를 기존 18만원에서 16만원으로 11.1% 하향 조정했다. 투자의견은 매수를 유지했다.
박종대 하나증권 연구원은 "비수기인 3분기에 별도 기준 역대 최대 분기 매출을 기록했지만, 2027년 세종공장 증설이 마무리되기 전까지는 늘어나는 주문을 소화할 생산능력 확보가 과제"라고 분석했다.
한국콜마의 올해 3분기 연결 기준 매출은 8282억원, 영업이익은 819억원으로 집계됐다.
지난해 같은 기간보다 각각 21%, 40% 증가했다.
특히 국내 사업 매출이 35% 늘어나며 전체 실적 성장을 주도했다. 화장품 용기 제조 자회사 연우도 30억원의 영업이익을 기록하며 흑자 기조를 이어갔다.
다만 영업이익은 시장 컨센서스인 916억원에 미치지 못했다.
여름휴가와 추석 연휴로 공장 가동일수가 줄어든 데다 인건비 부담까지 커지면서 수익성이 기대에 못 미쳤다. 매출 성장에도 영업이익률은 전 분기보다 낮아졌다.
해외 사업의 수익성 회복도 과제로 꼽힌다. 북미와 중국 법인의 영업손실이 확대됐으며, 미국 법인은 재고자산평가충당금 약 20억원을 추가 반영했다.
다만 하나증권은 관련 제품이 4분기 납품될 경우 충당금의 상당 부분이 환입돼 손실 부담이 완화될 것으로 내다봤다.
4분기 국내 사업은 성장세를 한층 확대할 것으로 예상된다.
하나증권은 국내 매출이 전년 동기 대비 57% 증가해 올해 분기 기준 가장 높은 성장률을 기록할 것으로 전망했다.
그러나 조업일수 감소와 인건비, 성과급 등 비용 부담으로 전 분기 대비 외형 성장과 수익성 개선은 제한적일 것으로 분석했다.
한국콜마는 생산 병목현상을 해소하기 위한 대응책을 검토하고 있다.
원료 계량부터 제조 공정까지 생산능력을 높이기 위해 인수합병(M&A)을 추진하는 방안과 기존 공장 내 유휴 공간을 활용해 설비를 추가하는 방안 등을 살펴보고 있다. 핵심 생산거점인 세종공장 증설은 2027년 마무리될 예정이다.
박 연구원은 “미국과 유럽을 중심으로 선케어 및 기초화장품 수요가 확대되고 있으며, 글로벌 고객사의 추가 주문 가능성도 열려 있다”고 평가했다.
다만 생산능력 부족에 따른 실적 추정치 하향을 반영해 목표주가 산정에 적용한 12개월 선행 주가수익비율(PER)을 기존 18배에서 16배로 낮췄다.
보고서 기준 한국콜마의 12개월 선행 PER은 10.6배로, 목표주가까지 상승 여력은 50% 이상이라는 게 하나증권의 분석이다.