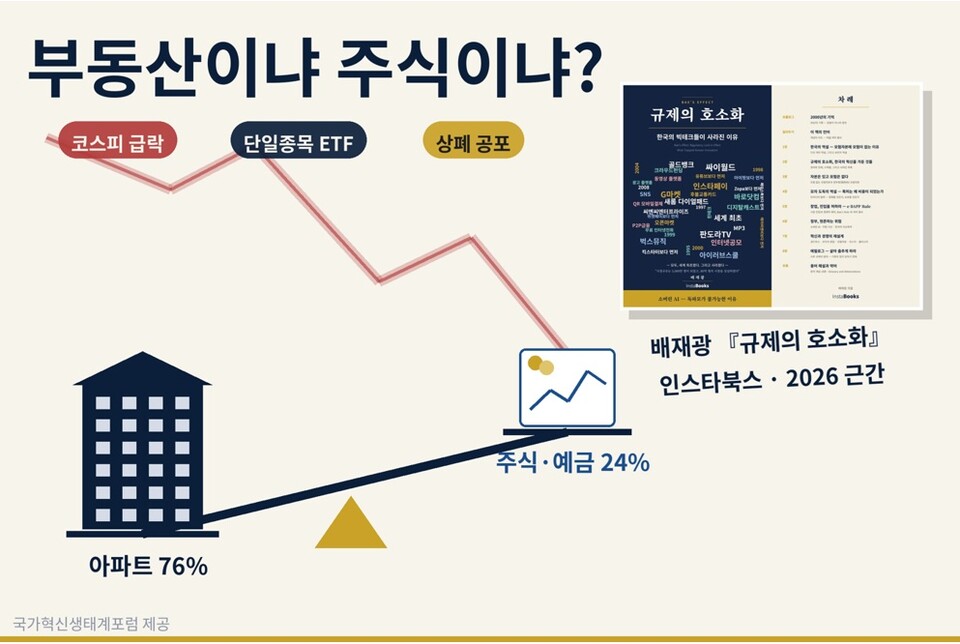
지난 7월 말 코스피는 이틀 연속 급락했고, 정부는 긴급 거시경제금융회의를 열었다. 코스닥은 상장폐지 기준 강화가 예고되자 '상폐 공포'라는 말과 함께 역주행하고 있다. 시장이 요동칠 때마다 책임의 소재를 찾는 논쟁이 반복된다. 그러나 나는 달리 접근한다. 지금 요동치는 것은 주가가 아니다. 한국인의 자산축적 경로가 반세기 만에 방향을 바꾸는 중이고, 시장의 요동은 그 전환의 진통이다.
현재 부동산 정책의 혼란에 대한 원인을 달리 고려해야 한다. 지난 지방선거에서 민주당 서울시장 후보 정원오의 낙선이 부동산 때문이 아니라, 정원오 후보로 인하여 이재명 정부의 부동산 정책이 신뢰를 상실했다고 보는 것이 맞다. 이재명 정부의 부동산 정책을 서울시민에게 설득할 수 없는 후보가 민주당 후보였다. 아니 설명조차 할 수 없는 후보였다.
무엇으로 벌고, 어디에 쌓는가
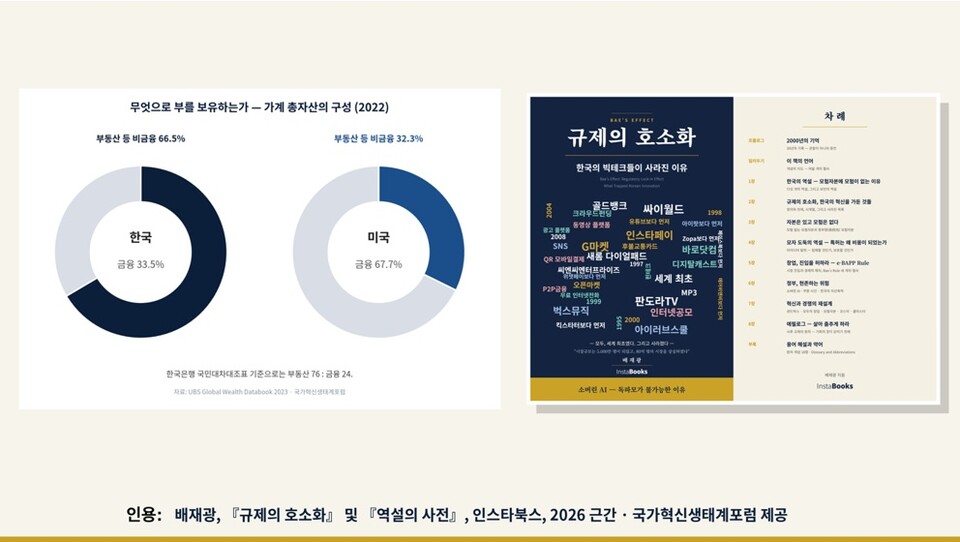
기업이든 가계든 대차대조표상 자산구성을 보면 무엇으로 돈을 벌고 있는지를 판단할 수 있다. 한국은행 국민대차대조표상 가계 자산구성은 부동산 등 비금융자산 76%, 금융자산 24%다. 가계소득에서 재산소득은 8.3%, 그중 금융소득은 2.6%에 불과하다. 임금으로 벌어 아파트에 쌓는다 — 이것이 한국 가계의 사업모델(BM)이다. 주식에서 벌어도, 사업에서 벌어도, 최종적으로는 아파트를 구매하여 보유하는 형태로 회귀한다. 나는 이것을 자산축적의 최종형태(the Terminal Form of Wealth)(배재광 저, 규제의 호소화・역설의 사전, 인스타북스, 2026년 근간 예정)라 말한다. 어떤 경로로 부를 축적하든 마지막에 수렴하는 자산의 형태 — 한국가계의 최종형태는 아파트다.
자산축적의 최종형태는 제도의 설계다
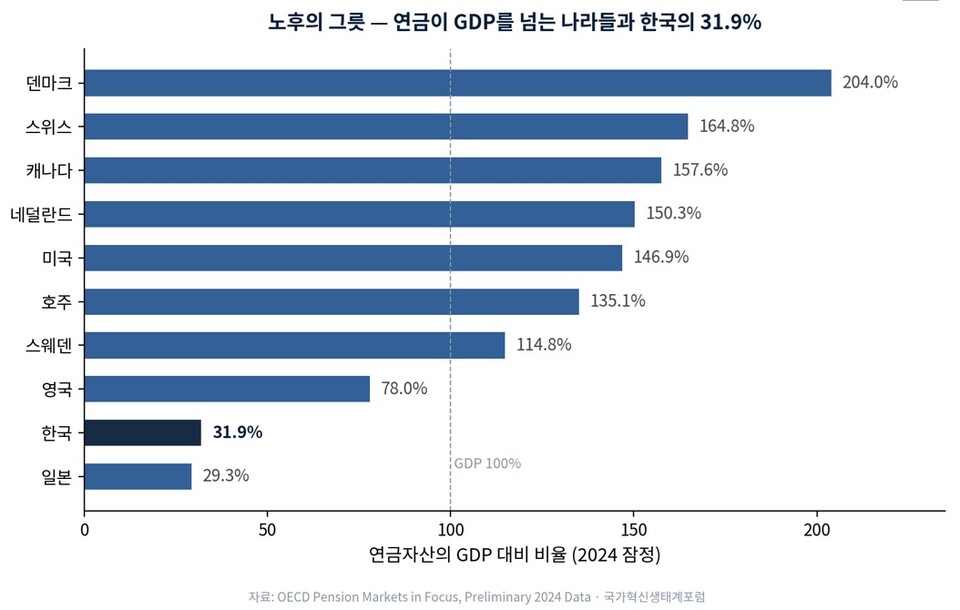
한국 가계의 금융자산 비중 33.5%는 주요국 최하위권으로 인도 다음이다. 연금자산은 GDP의 31.9%로, 연금이 GDP를 넘는 덴마크(204%)·스위스·캐나다·네덜란드·미국과는 비교조차 어렵다. 이 차이는 국민성이 아니라 제도의 선택이다. 한국은 수십년을 1가구 1주택 양도세 비과세와 낮은 보유세가 아파트 보유를 우대했고, 전세 제도는 세계 어디에도 없는 무이자 레버리지를 제공했으며, 반세기의 '불패' 학습이 믿음을 완성했다.
반대편에서 주식시장은 반대의 학습을 남겼다 — 2000년 코스닥 붕괴와 박스피, 그리고 부실한 좀비 상장기업들로 인한 피해와 무자본 인수, 주가조작 등 주식시장에 대한 신뢰의 붕괴다. 제도가 아파트 쪽으로 기울여 놓은 운동장에서 가계는 합리적으로 행동했을 뿐이다. 그러므로 제도가 만든 것은 오직 제도로 바꿀 수 있다.
코스피 공포? 신뢰가 시장을 살린다
코스피 시장의 급락은 단일종목 ETF와 창신메모리 상장, 코스피 지수의 급격한 상승 등으로 인한 복합적인 요소가 작용했다. 코스닥의 하락은 코스피의 하락과 달리 작년부터 지체된 좀비 기업화한 600여 상장기업들의 상장폐지가 지체되는데서 오는 구조적 문제다. 상장폐지 기준 강화의 탓으로 돌리는 목소리가 있으나 이는 사실이 아니다. 거꾸로 읽어야 한다. 코스닥은 다산다사(多産多死) 시장이다. 상장이 영원한 지위가 되는 시장, 좀비 상장기업이 쌓이는 시장은 신뢰가 사라진, 자금이 들어올 수 없는 시장이다. 시장은 신뢰로 존재한다. 아파트에서 나온 돈이 주식으로 이동하려면, 그 돈이 도착할 시장이 신뢰할 수 있는 그릇이어야 한다. 상장폐지의 강화는 시장을 죽이는 일이 아니라 그릇을 만드는 일이다. 다만 상장폐지가 사형이 아니라 강등이 되도록 K-OTC 등 장외시장으로 이전시키고 재상장의 길을 열어 두면, 공포는 절반으로 준다.
경로에는 순서가 있다
이동은 이미 시작되었다. 2025년 가계 순자산은 1경 4,200조 원으로 9.0퍼센트 늘었고, 그중 지분증권·투자펀드가 525조 원 늘어 전년의 감소에서 반전했다. 6.27 조치는 주택담보대출과 전세대출에 기댄 투기적 수요를 차단하는 첫발을 내디뎠다. 방향은 맞다. 문제는 수순과 경로설계의 정치함이 필요하다. 문재인 정부의 실패는 정책의 실패이기 전에 수순과 경로설계의 실패였다 — 대체할 그릇을 만들지 않은 채 출구부터 막았다. 출구를 막기 전에 그릇을 만들어야 한다.
✔︎ 새로운 장기 투자처이다. 주식 등 금융상품을 재설계해야 한다. 코스피는 상법개정 등으로 그 길을 가고 있으나 아직 신뢰가 부족하다. 중국 창신메모리 성장 등 반도체 시장에 대한 장기적인 전망 등 투명한 정보가 부족했다.
✔︎ 삼전닉스 개별 종목 ETF 설계는 이재명 정부에 대한 시장의 신뢰를 바닥으로 추락시켰다. 장기투자 가능한 상품이 필요한 시기에, 코스피지수 10,000 등 조급한 단기 프로젝트로 시장을 극도로 혼탁하게 만들었다. 코스피를 두개의 금융상품 도박장으로 만들었다.
✔︎ 코스닥을 다산다사의 성장시장으로 재설계해야 한다. 좀비 상장기업의 즉시 상장폐지와 K-OTC 연계, 부실상장을 주관한 증권사의 책임 강화, 상법 개정의 완결, 그리고 연금의 확충이다. 자산이 도착할 곳의 신뢰를 쌓아야 한다.
✔︎ 다음은 물길의 변화다. 세제가 부동산과 금융자산 사이에 걸어 놓은 기울기를 교정해야 한다. 장기보유 금융자산과 배당에 대한 우대, 회수자금의 재투자에 대한 과세이연이다. 지난해 8월의 세제 논쟁이 보여 주었듯, 세제가 시장의 신뢰를 흔들면 전환은 좌초한다.
✔︎ 마지막으로 방어할 수 있는 둑이다. 전세 무이자 레버리지의 단계적 축소와 주택담보대출의 투기 경로 차단 — 6.27.을 연결되는 시작점으로 만들 수 있어야 한다.
규제의 호소화(Regulatory Lock-in Effect)가 혁신을 잠근다
아파트에 잠긴 1경 원 자산의 일부라도 예금과 주식, 모험자본으로 이동한다면 그것이 모험자본의 수원지(水源池)가 된다. 6.27. 조치와 코스피 5,000은 별개의 정책이 서로 반사되는 거울이다 — 아파트에서 나오게 하는 것과, 주식으로 들어가게 하는 것, 혁신은 어느 하나 독립적으로 존재하지 아니한다. 창조에는 파괴가 동반되고, 혁신에는 기득권의 해체가 필요하다. 자산축적의 최종형태가 바뀌는 날, 한국 경제의 사업모델이 바뀐다.
규제의 호소화(Regulatory Lock-in Effect)
규제의 호소화(湖沼化)란, 특정 시장의 규제에 적응하여 진화한 서비스는 역설적으로 글로벌 시장에 진출할 수 없는 결과를 야기했을 뿐만 아니라 국내시장조차 보호될 수 없다는 개념이다. 흐르는 물을 담장으로 막으면 담장 안은 호소(湖沼)가 된다 — 그래서 호소화다. 규제의 호소화(the Regulatory Lock-in Effect)는 분할되지 않는 시장(the Indivisible Market)에서 규제가 낳은 정부의 실패(Government Failure)의 결과다.(배재광,『규제의 호소화』인스타북스, 2026년 근간)